
Faut-il une assurance trottinette électrique, et votre assurance habitation suffit-elle ? En France, tout dépend de la catégorie de l'engin : une trottinette électrique est un engin de déplacement personnel motorisé (EDPM) soumis à l'assurance obligatoire, alors qu'un vélo à assistance électrique reste un vélo.
Assurance trottinette électrique : est-elle obligatoire ?
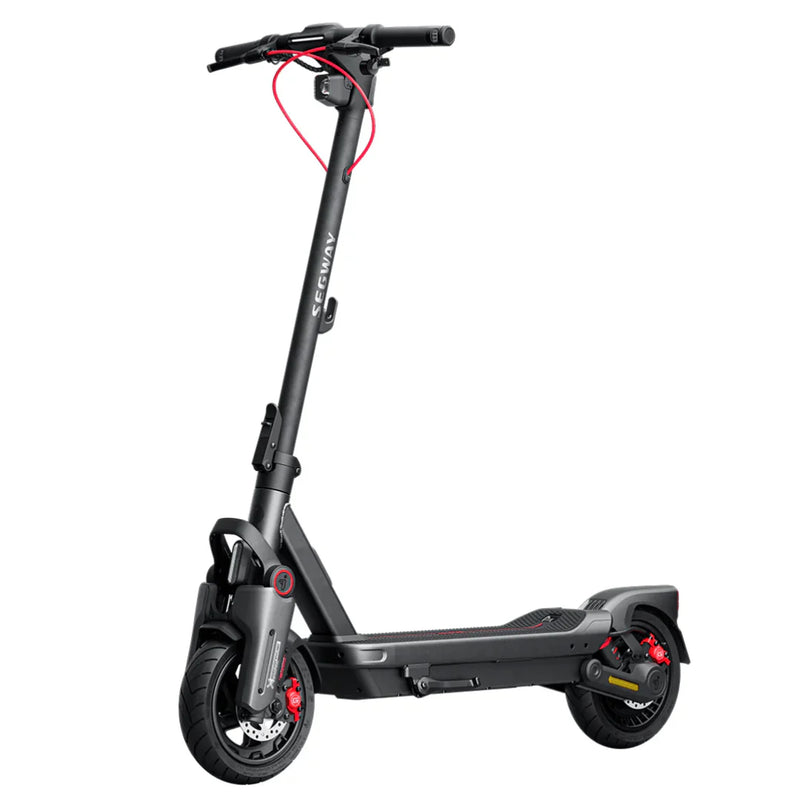
- Trottinette électrique, gyroroue, gyropode ou hoverboard : une assurance responsabilité civile est obligatoire, même si l'engin est limité à 25 km/h. L'assurance habitation ne la couvre pas automatiquement – il faut une extension de garantie ou un contrat spécifique.
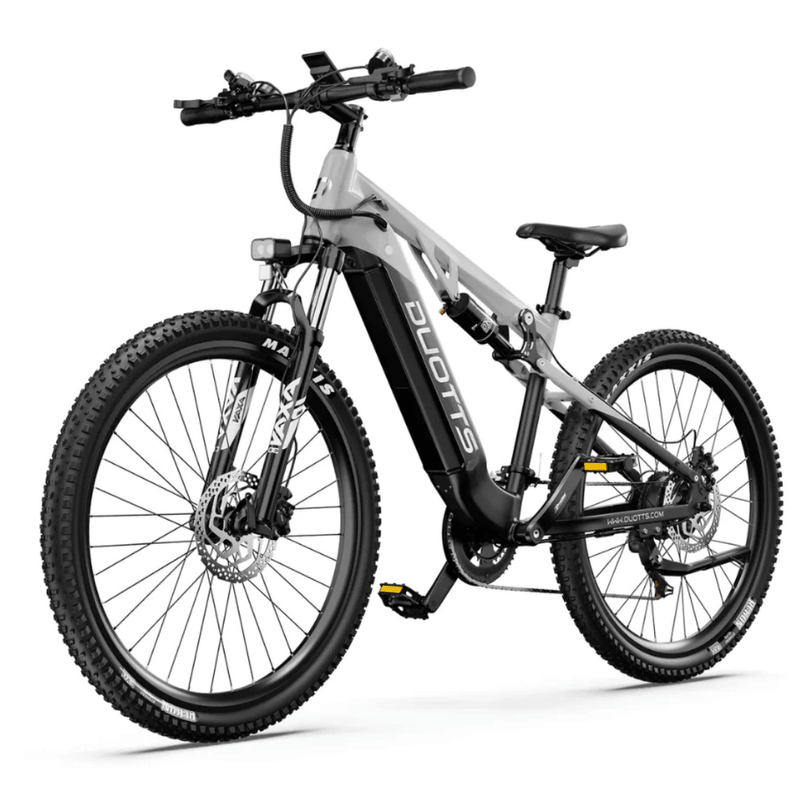
- Vélo à assistance électrique (250 W au maximum, assistance seulement quand vous pédalez, coupée à 25 km/h) : pas d'assurance obligatoire. La responsabilité civile vie privée, souvent incluse dans l'assurance habitation, prend généralement le relais si vous causez un accident.
- Speedbike ou vélo électrique de plus de 250 W : c'est un cyclomoteur. Assurance et immatriculation obligatoires ; pour le speedbike, casque homologué et permis AM si vous êtes né après le 1er janvier 1988.
- Trottinette de plus de 25 km/h ou débridée : elle n'est plus un EDPM mais un cyclomoteur (immatriculation, assurance deux-roues motorisé, casque). Une simple assurance ne la rend pas légale sur la voie publique.
- L'assurance obligatoire ne couvre ni le vol ni votre propre engin, ni vos blessures. Il faut pour cela des garanties complémentaires.
Assurance trottinette et vélo électrique : les règles par engin
Le tableau résume les règles en France. Ce sont les caractéristiques techniques qui comptent : vitesse maximale par construction, puissance du moteur et mode d'assistance.
| Engin | Catégorie | Assurance obligatoire | Assurance habitation |
|---|---|---|---|
| Vélo à assistance électrique : 250 W au maximum, assistance seulement quand vous pédalez, coupée à 25 km/h | Cycle (vélo) | Non, mais une responsabilité civile est fortement recommandée | Sa responsabilité civile vie privée couvre souvent les dommages causés aux autres ; le vol dépend du contrat |
| Trottinette électrique, gyroroue, gyropode, hoverboard : 25 km/h au maximum | EDPM | Oui, responsabilité civile | Ne couvre pas automatiquement l'engin – extension de garantie ou assurance spécifique |
| Trottinette électrique avec siège (cyclomobile léger), 30 kg au maximum à vide | Mêmes règles que les EDPM | Oui, responsabilité civile | Comme pour la trottinette électrique |
| Trottinette ou gyroroue de plus de 25 km/h, ou débridée | Requalifiée en cyclomoteur | Assurance deux-roues motorisé, plus immatriculation et casque – une assurance seule ne la rend pas légale | Ne couvre pas la responsabilité civile d'un véhicule à moteur |
| Vélo électrique de plus de 250 W, ou équipé d'un accélérateur qui fait rouler le vélo sans pédaler | Cyclomoteur | Oui, plus immatriculation | Ne couvre pas la responsabilité civile d'un véhicule à moteur |
| Speedbike : assistance jusqu'à 45 km/h | Cyclomoteur (L1e-B) | Oui, plus immatriculation, casque homologué et permis AM (si vous êtes né après le 1er janvier 1988) | Ne couvre pas la responsabilité civile d'un véhicule à moteur |
Les monoroues électriques (gyroroues), les gyropodes et les hoverboards suivent les mêmes règles que la trottinette : ce sont des EDPM, soumis à l'assurance responsabilité civile et limités à 25 km/h. Un modèle conçu pour aller plus vite n'est plus un EDPM.
Comment trouver la bonne ligne
Regardez trois informations dans la fiche technique et le manuel : la vitesse maximale par construction, la puissance nominale continue du moteur – à ne pas confondre avec la capacité de la batterie – et, pour un vélo, si le moteur n'aide que lorsque vous pédalez. Parmi nos trottinettes électriques, vérifiez d'abord la vitesse maximale ; pour nos vélos électriques, vérifiez aussi la puissance et le mode d'assistance. Le bridage doit rester en place : une trottinette débridée – par un réglage, un boîtier ou une application – est requalifiée en cyclomoteur, et un vélo dont l'assistance fonctionne au-delà de 25 km/h n'a pas le droit de circuler sur la voie publique. L'assureur peut d'ailleurs exiger que l'engin soit conforme et bridé avant de l'assurer. Toutes les règles de circulation se trouvent dans nos guides sur la loi sur la trottinette électrique en France et la réglementation du vélo électrique.
L'obligation d'assurance en Europe – en bref
Si vous emmenez votre trottinette ou votre vélo électrique à l'étranger, ce sont les règles du pays qui s'appliquent. Chez nos voisins aussi, l'assurance est obligatoire pour les trottinettes électriques.
| Pays | Trottinette électrique | Vélo à assistance électrique (250 W, 25 km/h) |
|---|---|---|
| France | Responsabilité civile obligatoire pour toutes les trottinettes électriques et autres EDPM, même bridés à 25 km/h. L'assurance habitation ne la couvre pas automatiquement. | Pas d'assurance obligatoire (c'est un vélo) |
| Allemagne | Assurance responsabilité civile avec plaque d'assurance (Versicherungsplakette). Seuls les modèles homologués pour l'Allemagne (ABE ou autorisation individuelle) peuvent circuler. | Pas d'assurance obligatoire (c'est un vélo) |
| Espagne | Assurance responsabilité civile obligatoire. Toutes les trottinettes doivent être inscrites au registre de la DGT, condition préalable pour pouvoir les assurer. | Pas d'assurance obligatoire |
| Italie | Assurance responsabilité civile obligatoire depuis le 16 juillet 2026 et plaque d'identification (contrassegno) obligatoire depuis le 16 mai 2026 | Pas d'assurance obligatoire (c'est un vélo) |
Un speedbike à 45 km/h est un véhicule à moteur soumis à l'assurance obligatoire en France, en Allemagne et en Espagne – en vertu de leur droit national. En Italie, la question n'est pas tranchée : une circulaire du ministère de l'Intérieur italien (2024) exclut de l'obligation d'assurance les vélos à assistance électrique, y compris ceux de plus de 250 W, sans se prononcer sur les speedbikes – renseignez-vous auprès d'un assureur avant d'y rouler. La directive européenne sur l'assurance automobile ne vise que les véhicules actionnés exclusivement par une force mécanique qui dépassent 25 km/h, ou qui pèsent plus de 25 kg et dépassent 14 km/h. Les vélos électriques à pédales, même rapides, sont donc hors de son champ. Chaque pays peut toutefois exiger une assurance pour d'autres engins – c'est ce que fait la France pour toutes les trottinettes électriques.
Que couvre l'assurance ?
Responsabilité civile obligatoire de la trottinette électrique
La responsabilité civile obligatoire indemnise les dommages que vous causez à autrui en roulant : un piéton ou un cycliste blessé, une voiture endommagée. Elle ne couvre ni le vol ou la casse de votre trottinette, ni vos propres blessures si vous chutez. La vignette d'assurance doit être collée de façon visible sur la trottinette ou tout autre EDPM, et vous devez avoir l'attestation d'assurance sur vous : l'absence de l'un ou de l'autre est sanctionnée d'une amende forfaitaire de 35 €. Rouler sans assurance est un délit (article L324-2 du Code de la route), puni d'une amende, voire d'une suspension ou d'une annulation du permis de conduire. Si vous blessez quelqu'un sans être assuré, le Fonds de garantie des assurances obligatoires de dommages (FGAO) indemnise la victime puis se retourne contre vous : vous lui remboursez l'intégralité des sommes versées, avec les intérêts, les frais de recouvrement et une majoration de 10 %.
Assurance habitation : la responsabilité civile à vélo
Avec un vélo à assistance électrique, c'est la responsabilité civile vie privée – souvent incluse dans l'assurance multirisques habitation – qui intervient si vous blessez quelqu'un ou endommagez un bien. Vérifiez que votre contrat couvre explicitement les déplacements à vélo ; sinon, vous pouvez souscrire un contrat spécifique. Pour une trottinette électrique, en revanche, l'assurance habitation ne garantit en principe pas la responsabilité civile liée à un véhicule terrestre à moteur. Si votre contrat ne prévoit pas expressément l'engin, il faut une extension de garantie ou une assurance spécifique EDPM.
Assurance habitation : le vol du vélo électrique
La garantie vol n'est pas comprise dans toutes les formules d'assurance habitation, et les biens rangés dans une dépendance (garage, cave, abri de jardin) ne sont couverts que si le contrat le prévoit, souvent avec un plafond réduit. Votre vélo peut ainsi être protégé dans un garage fermé attenant au logement, mais pas dans le local commun d'un immeuble ni dans la rue. Vérifiez aussi la franchise et la décote appliquée selon l'âge du vélo. Si votre vélo électrique vaut plus que le plafond du contrat, une assurance vol spécifique peut compléter – mais un même vol n'est jamais indemnisé deux fois.
Garanties optionnelles : vol, dommages et garantie du conducteur
Pour une trottinette électrique, le vol, l'incendie et les dommages à l'engin ne sont couverts que si vous ajoutez des garanties complémentaires (dommages collision, vol, incendie). Lors d'une chute seule, sans responsable identifié, les dommages à votre trottinette ou à votre casque ne sont pris en charge que si vous avez souscrit une telle garantie. Vos propres blessures relèvent de la garantie personnelle du conducteur, aussi appelée individuelle accident.
Accidents de la vie : quand vous êtes vous-même blessé
En dehors de l'Assurance maladie, vos blessures après une chute ou une collision avec un piéton ou un autre cycliste sont indemnisées par une garantie des accidents de la vie ou une individuelle accident – pas par la responsabilité civile. Vérifiez si vous en avez déjà une avant d'en souscrire une nouvelle. À vélo, si vous êtes heurté par une voiture, c'est en principe l'assurance du conducteur qui vous indemnise (loi Badinter).
Comment assurer sa trottinette ou son vélo électrique
- Vérifiez la catégorie – vitesse maximale, puissance du moteur et mode d'assistance – avant l'achat, pour savoir quelle assurance il vous faut.
- Trottinette électrique ou autre EDPM ? Souscrivez une responsabilité civile avant la première sortie : demandez une extension de garantie à votre assureur ou souscrivez un contrat spécifique. Ajoutez les garanties vol, dommages ou conducteur si vous le souhaitez.
- Vélo à assistance électrique ? Relisez votre contrat d'habitation : responsabilité civile à vélo, garantie vol, plafond, franchise, décote et antivol exigé.
- Speedbike ou vélo de plus de 250 W ? Faites-le immatriculer et souscrivez une assurance deux-roues motorisé. Pour le speedbike : casque homologué et permis AM si vous êtes né après le 1er janvier 1988.
- Conservez la facture et notez le numéro de série, ainsi que l'identifiant de marquage du vélo s'il en a un. Ils vous seront demandés en cas de vol.
Wheelyshop ne vend pas d'assurance. Demandez à votre assureur ce qui s'applique à votre modèle et à votre contrat.
Vol : ce que demandent généralement les assureurs
- Un antivol agréé. Les assureurs qui couvrent le vol de vélo exigent souvent un antivol classé « 2 roues » dans les tests de la FUB (Fédération française des usagers de la bicyclette), et un antivol non homologué fait partie des exclusions fréquentes. Si la fiche produit ne mentionne pas d'agrément, ne comptez pas dessus : demandez à votre assureur quels antivols il accepte.
- Attachez le cadre à un point fixe, idéalement avec deux antivols en U dans les grandes villes ou la nuit. Verrouillez-le même à l'intérieur : selon la FUB, un vol sur deux a lieu à domicile (cave, garage, hall d'immeuble).
- Emportez la batterie du vélo électrique quand vous le garez, si elle est amovible.
- Marquez, alarmez, localisez. Un vélo vendu par un professionnel doit porter un identifiant unique enregistré dans le fichier national des cycles identifiés, ce qui aide à le retrouver. Une alarme peut dissuader un voleur, et un support AirTag caché aide à localiser l'engin. Pour une protection supplémentaire, antivols en U et chaînes se trouvent parmi nos antivols pour trottinette électrique.
- En cas de vol : portez plainte au commissariat ou à la gendarmerie, puis déclarez le vol à votre assureur dans le délai prévu par le contrat – au minimum 2 jours ouvrés – avec le récépissé de plainte, la facture et le numéro de série.
Plus de conseils dans notre guide pour protéger votre trottinette ou votre vélo électrique contre le vol.
La garantie n'est pas une assurance
Tous nos produits bénéficient de 2 ans de garantie. Elle couvre les défauts de fabrication et de matériaux – pas le vol ni les dommages dus à un accident. Les conditions sont détaillées sur notre page garantie. Une question sur votre modèle ? Contactez notre service client.
Questions fréquentes sur l'assurance trottinette électrique
L'assurance est-elle obligatoire pour une trottinette électrique ?
Oui. Une trottinette électrique est un engin de déplacement personnel motorisé (EDPM), assimilé à un véhicule terrestre à moteur : une assurance responsabilité civile est obligatoire, même si elle est limitée à 25 km/h (article L211-1 du Code des assurances). La même règle vaut pour les gyroroues, les gyropodes et les hoverboards. Collez la vignette d'assurance de façon visible sur l'engin et gardez l'attestation d'assurance sur vous.
Mon assurance habitation couvre-t-elle ma trottinette électrique ?
Pas automatiquement. L'assurance habitation ne garantit en principe pas la responsabilité civile liée à un véhicule à moteur. Si votre contrat ne mentionne pas expressément l'engin, il vous faut une extension de garantie ou une assurance spécifique EDPM. Le vol et la casse relèvent de garanties complémentaires.
Faut-il assurer un vélo électrique ?
Un vélo à assistance électrique (250 W au maximum, assistance seulement quand vous pédalez, coupée à 25 km/h) n'est pas soumis à l'assurance obligatoire, mais une responsabilité civile est fortement recommandée – elle est souvent incluse dans l'assurance habitation. Un speedbike ou un vélo électrique de plus de 250 W est un cyclomoteur : assurance et immatriculation sont obligatoires.
Que risque-t-on à rouler sans assurance en trottinette électrique ?
C'est un délit, puni d'une amende, voire d'une suspension ou d'une annulation du permis de conduire. En cas d'accident, le FGAO indemnise la victime puis vous réclame l'intégralité des sommes versées, avec une majoration de 10 %. Selon la gravité de l'accident, la somme peut atteindre des centaines de milliers d'euros.
Que faire si ma trottinette ou mon vélo électrique est volé ?
Portez plainte au commissariat ou à la gendarmerie, puis déclarez le vol à votre assureur dans le délai prévu par votre contrat, qui ne peut pas être inférieur à 2 jours ouvrés. Joignez le récépissé de plainte, la facture et le numéro de série. L'indemnisation dépend des garanties souscrites et des conditions du contrat, notamment de l'antivol exigé.